
住宅ローンが残っている家は売れるのか|残債より安いときの選択肢
住宅ローンが残っていても家は売れます。決済日に入金・完済・抵当権抹消を同時に進めるからです。売値が残債に届かないオーバーローンのときに選べる4つの道と、住み替えローン・任意売却の実際の条件を、金融機関と法務局の公表資料から整理しました。
この記事にはアフィリエイトリンクが含まれます。
「まだローンが20年以上残ってるのに、この家、売れるんだろうか」
返済予定表を開いたまま手が止まる。そういう場面から、この記事は始まります。
結論から言うと、住宅ローンが残っている家は売れます。売った代金でその場でローンを完済し、同じ日に抵当権を外すからです。問題は「売値がローン残債に届かないとき」で、そのときに選べる道は4つあります。
この記事が役に立つ人
- ローンが残る家を売りたい人
- 売値が残債に届くか不安な人
- 住み替えや任意売却で迷う人
この記事の目次
- まず3分で判定:あなたはアンダーローンか、オーバーローンか 💰
- 残債は、思っているより減っていない
- 決済日に何が起きるのか|入金と完済と抹消が、同じ部屋で同時に進む 📋
- ここで失敗しやすい:登記名義人の住所が古いまま
- 銀行に黙って売る、はそもそも成立しない
- 売却の全体スケジュール|銀行に連絡するのはいつか 📊
- 残債が売値より多いとき、選べる道は4つ
- 住み替えローンは誰が使えるのか|3行の条件を並べてみた
- 選定基準
- 任意売却の実務|手順書に書いてある「6か月」 🗾
- 信用情報はどうなるのか
- なぜ会社によって査定額が違うのか|囲い込みという仕組み
- 一括査定の営業電話:来るものは来る。連絡方法は指定できる
- 費用と税金|抹消は不動産1個1,000円、報酬は平均17,470円
- 売って損が出たときの税制
- 数字で見る「残債割れ」が起きやすい家、起きにくい家
- うまくいかないときの、症状別の対処
- この記事のまとめ
まず3分で判定:あなたはアンダーローンか、オーバーローンか 💰
この章を読むと、自分がどちらの側にいるかが分かります。必要なのは数字2つだけです。
売れそうな価格って、不動産会社の査定額を入れればいいと思っていました。違うんですか?
査定額は会社側の見立てで、売れた価格ではないんですよ。近所で実際に成約した価格で比べておくと、判定がぶれにくくて安心です。
①ローン残債は、返済予定表、年1回届く残高証明書、銀行のアプリのいずれかで分かります。ここで見るのは「今月末の残高」ではなく「決済予定日の残高」です。半年後に売るなら、その時点の数字を予定表から拾ってください。
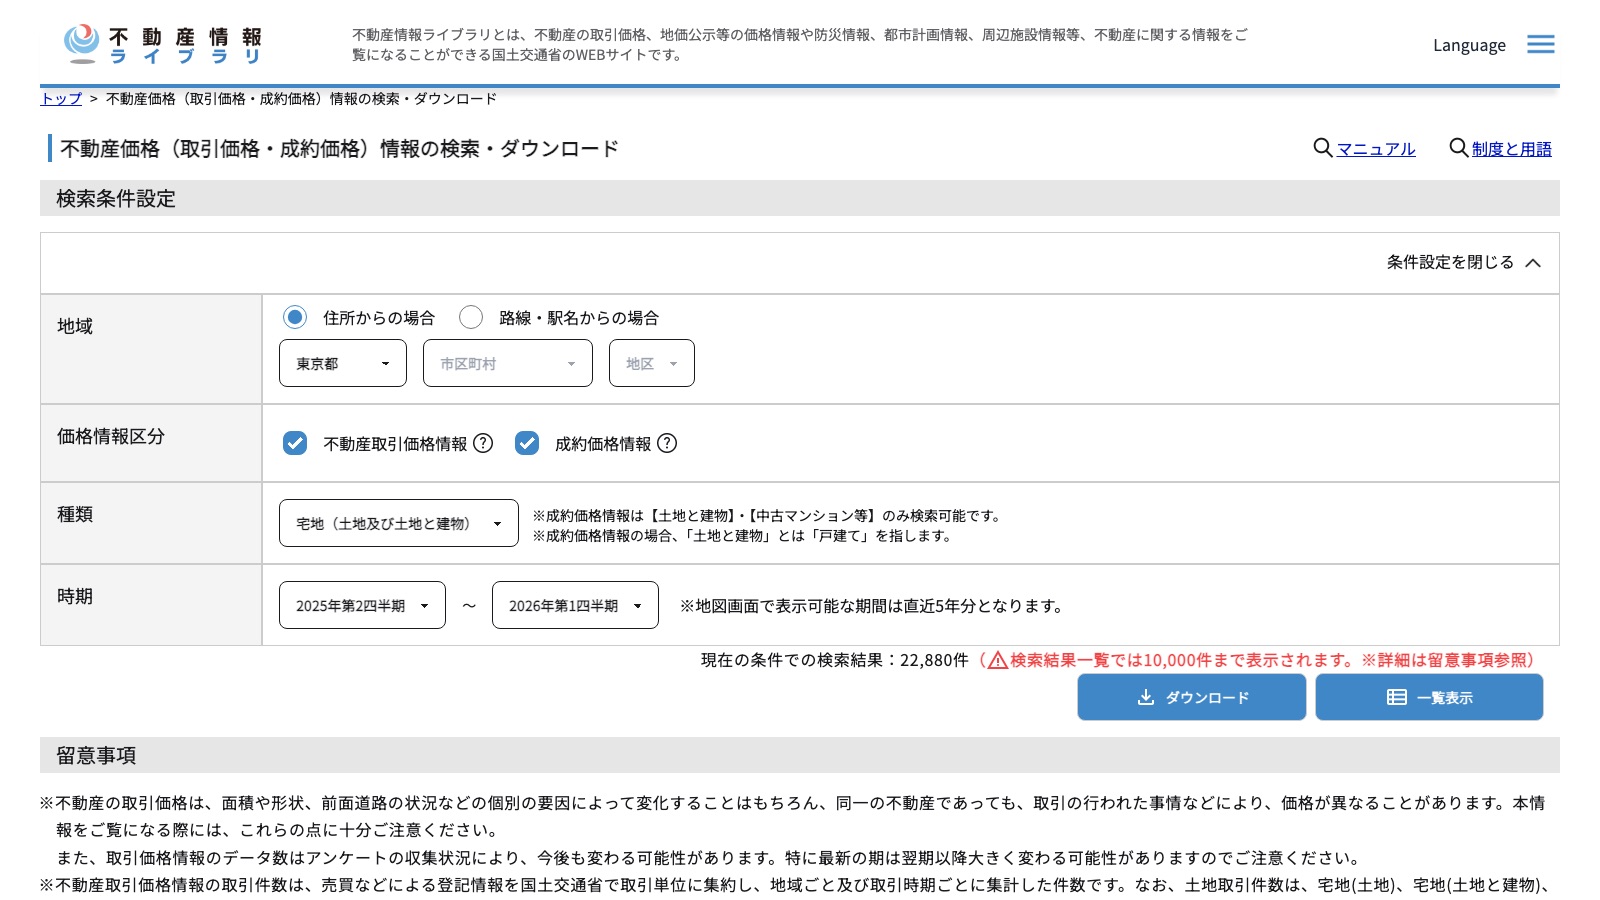
②売れそうな価格は、不動産会社の査定額ではありません。査定額は「この値段なら売れるかもしれない」という会社側の見立てであって、売却価格ではないからです。まず自分で、実際に取引された価格を見ておくほうが早い。
国土交通省は、不動産取引の当事者へのアンケートをもとに、実際の売買価格を約547万件(令和7年3月31日時点)ためて公開しています。これが「不動産取引価格情報提供制度」で、2024年4月からは「不動産情報ライブラリ」で見られます。
残債は、思っているより減っていない
ここがいちばん誤解されやすいところです。元利均等返済は、最初のうち返済額の多くが利息に回るので、元本の減りが遅い。
うちいくらで、借入3,000万円・35年・元利均等・ボーナス返済なしという条件で残高を計算しました(元利均等返済の一般式による試算。繰上返済・金利変動は考慮していません)。
| 金利 | 毎月返済額 | 10年後の残債 | 15年後の残債 |
|---|---|---|---|
| 年1.0%(全期間固定) | 約84,686円 | 約2,247万円(当初の75%) | 約1,841万円(当初の61%) |
| 年0.5% | 約77,876円 | 約2,196万円(当初の73%) | ― |
← 横にスクロールできます →
10年払って、元本は4分の1しか減っていません。金利が低いほど元本の減りは速くなりますが、それでも10年で3割には届かない。「もう10年も払ったから」という体感と、残債の実額はかなりズレます。
決済日に何が起きるのか|入金と完済と抹消が、同じ部屋で同時に進む 📋
この章では、売買当日の2時間くらいのあいだに起きることを順番に見ます。ここが分かれば、「残債があるのに売れる」理由がそのまま腑に落ちます。
ローンを返してから売るんだと思っていました。本当に全部同じ日に済むんですか?
はい、入金と完済と抹消書類の受け取りを、同じ日に続けて進めるんですよ。当日は口座番号に加えて、通帳と銀行印、カードも持っていくと安心です。
Yahoo!知恵袋には、この場面をそのまま説明した回答があります。決済に集まるのは「売主、買主及び仲介の不動産業者、司法書士、売主の抵当権設定をしている銀行担当者」で、司法書士が「抵当権抹消、所有権移転、抵当権設定など一連の書類がそろっているかの確認」をしてから融資が実行される、という流れです。
同じ回答に、実務的なアドバイスも添えられていました。売主は口座番号が分かれば足りるが、「何か突発事態が生じた際には必要になることも考えられるので、通帳及び銀行印とカードも持っておく方が望ましい」。地味ですが、これは持っていって損がない。
ここで失敗しやすい:登記名義人の住所が古いまま
法務局の案内は、抵当権抹消の前に必ずこれを確認しろと書いています。「現在の所有者の氏名と住所は登記されている所有権の登記名義人の記録と一致していますか」。
買ったあとに転勤や結婚で住所・氏名が変わっていると、先に登記名義人住所変更(氏名変更)登記をしないと、抹消も移転もできません。登記簿は自動で更新されないからです。これは地味に見落としがちで、決済の直前に発覚するとスケジュールが崩れます。
日本司法書士会連合会の報酬アンケート(2024年3月実施)では、住所変更登記の報酬は平均13,913円(有効回答1,094件)でした。金額そのものより、「気づくのが遅れると当日に間に合わない」ほうが痛い項目です。
銀行に黙って売る、はそもそも成立しない
同じく知恵袋に、「銀行に言わずに売ったらいつバレるのか」という質問がありました。回答は身も蓋もなく、「抵当権が貼りついたまま物件を買う馬鹿はいません」。
抵当権が付いたままの家を買えば、買主は他人の借金の担保物件を買うことになります。買主側の銀行も融資しません。だから、隠れて売るという選択肢は存在しない、というのが実務の答えです。
売却の全体スケジュール|銀行に連絡するのはいつか 📊
残債があるとき、銀行にはいつ、何を言えばいいのか。順番を先に置きます。
アンダーローンなら、この流れのどこかで銀行に「売って完済します」と伝えれば足ります。オーバーローンなら話は逆で、いちばん最初に銀行に相談することになります。不足分を銀行が承諾しないと、売買契約そのものが前に進まないからです。
残債が売値より多いとき、選べる道は4つ
オーバーローンだと分かったときの分岐です。どれが自分に当てはまるか、先に図で見てください。
足りない分があると分かったら、まず任意売却を考えればいいんでしょうか?
返済を続けられるなら、まず自己資金か住み替えローンの道からですよ。任意売却は払い続けるのが難しい人のための選択肢なので、ここは分けて考えておくと安心です。
AとBは「払えるけど足りない」人の話、Dは「払い続けるのが難しい」人の話です。ここを混ぜると判断を誤ります。返済自体は続けられるのに任意売却を勧めてくる相手がいたら、いったん立ち止まったほうがいい。
住宅金融支援機構の場合、返済が苦しいときにまず用意されているのは返済方法の変更で、返済期間の延長(Aタイプ)、一定期間の返済額の減額(Bタイプ)、ボーナス返済の見直し(Cタイプ)の3つ。いずれも手数料はかかりません。ただし審査があり、希望どおりにならないこともあります。申請は返済中の金融機関経由です。
住み替えローンは誰が使えるのか|3行の条件を並べてみた
住み替えローン(買い替えローンとも呼ばれます。売却で返しきれない残債を、新居のローンに上乗せして借りる商品のことです)の条件は、銀行によって書き方がかなり違います。
選定基準
以下の3行は、順位づけではありません。次の基準で選びました。(1) 2026年9月16日時点で、公式サイトに住み替え専用の商品ページがあること、(2) 残債の扱いが商品ページに書かれていること、(3) 全国展開の銀行・広域の地銀・都市部の地銀と、性格の違う3行を並べること。
| りそな銀行(住みかえプラン/住みかえローン) | 横浜銀行(お住み替え) | きらぼし銀行(Wローン) | |
|---|---|---|---|
| 残債分の扱い | 旧居のローン残高と売却価格の差額を、新居の住宅ローンに含める。最大1,000万円まで | 新たな住宅の新築・購入資金+最大2,000万円まで | 旧居の売却を前提とした住宅ローン。借入額は100万円以上3億円以内 |
| 借入額 | 50万円以上3億円以内(1万円単位) | ― | 100万円以上3億円以内(10万円単位) |
| 年齢 | 借入時20歳以上70歳未満/完済時80歳未満 | 借入時18歳以上/最終返済時82歳未満 | 満20歳以上70歳以下/最終返済時75歳以下 |
| 年収 | 前年税込年収100万円以上 | 前年度税込年収400万円以上 | 年収250万円以上 |
| 勤続 | 給与所得者1年以上/自営業3年以上 | ― | 3年以上 |
| 期間 | 1年以上40年以内 | ― | 35年以内 |
| 返済の猶予 | 住みかえプランは新居入居後1年間、元金返済を据置 | ― | 借入当初1年間は返済据置が可能 |
| その他 | 年間元利金返済額の割合35%以内。保証会社が算出する担保価値の範囲内 | 対象物件は神奈川県全域と東京都の一部。融資手数料型プランは利用不可 | 原則、旧居の土地建物への抵当権設定は不要(借入条件による例外あり) |
← 横にスクロールできます →
(2026年9月16日時点で各行の公式ページに掲載されている内容。金利・手数料は変わるので、申込み前に必ず最新をご確認ください)
銀行によって年収の条件がこんなに違うんですね。表のどこから見ればいいですか?
年収要件は100万円以上から400万円以上まで幅がありますよ。まず自分の不足額を出して、残債分の上限と担保価値の条件を並べて確認しておくと安心です。
個人的には、横浜銀行の「購入資金+最大2,000万円」という書き方がいちばん読みやすいと感じました。りそなの「差額を最大1,000万円まで」は、自分の不足額を先に計算しないと使えるかどうか判断できない。同じことを言っているようで、読み手の手間が違います。
一方で、りそなには「保証会社が算出する担保価値の範囲内」という条件が明記されています。住み替えローンは新居の担保価値を超えて貸す商品なので、ここが実質的な天井になる。表の金額だけを見て安心するのは早いということです。
3行を並べて分かるのは、年収要件の幅が100万円以上〜400万円以上まで開いていること。住み替えローンは審査が重い、と一般論で言われますが、どの銀行でも同じハードルというわけではありません。
住み替えローンの良いところ
- 不足分を新居のローンに含められる
- 返済据置を選べる銀行もある
- 年収要件は銀行ごとに幅がある
別の選び方が合う人
- 不足分を自己資金で埋められる人
- 先に売ってから新居を探したい人
任意売却の実務|手順書に書いてある「6か月」 🗾
任意売却がどう進むかは、住宅金融支援機構が公開している「任意売却パンフレット」(令和8年4月版)にかなり細かく書かれています。仲介業者向けの手順書ですが、売主が読んでも役に立ちます。
住宅金融支援機構「融資住宅等の任意売却」のページを見る(jhf.go.jp)
読んでいて手が止まったのは、この一文でした。初回の媒介契約締結日から6か月を経過しても購入希望者が現れない場合、機構は任意売却を断念して競売手続に着手するか、仲介業者の変更を促すことがある——と、はっきり書かれています。
任意売却には期限がある。この事実は、消費者向けの説明ではあまり前に出てきません。手順書を読まないと出てこない情報が売主の生活を左右するのは、正直、フェアではないと感じました。
任意売却について、パンフレットから押さえておきたい点を並べます。
- 競売より高く売れることが期待される。 通常の不動産取引として売買されるため、と機構は説明しています。ただし「高く売れる」は期待であって保証ではありません
- 売却代金から一部の費用を控除できる場合がある。 機構が承諾できる諸費用として挙げられているのは、不動産仲介手数料、抹消登記費用、破産財団組入金
- 延滞損害金の減額の相談に応じられる場合がある
- 残った債務の返済義務は消えない。 破産免責となっている方を除き、債務者・連帯保証人には返済義務が残る。返済計画は生活状況を踏まえて決めていく、と書かれています
- 機構が通知した価格未満で買主を見つけても、抵当権抹消に応じられない場合がある
- 債権回収会社に業務が委託される場合、申出書の提出から委託までに通常3か月程度かかる
- 期限の利益放棄の手続きをすると、団体信用生命保険から脱退となる場合がある(新機構団信・フラット35買取型など、加入時期と種類による)
最後の団信の点は、健康状態によっては生活設計に直結します。制度の詳しい当てはめは、返済中の金融機関に確認してください。
信用情報はどうなるのか
任意売却そのものが「任意売却」という項目で記録されるわけではありません。記録されるのは、その前段にある延滞や、期限の利益喪失に伴う保証履行などの事実です。
CICでは、クレジット情報は契約期間中および契約終了後5年以内、申込情報は照会日から6か月、利用記録は6か月と定められています。期間が過ぎれば情報は削除されます。
任意売却の良いところ
- 競売より高く売れることが期待される
- 引渡時期の調整がしやすい
- 延滞損害金の減額を相談できる場合も
別の選び方が合う人
- 返済を続けられる人は返済方法の変更
- 不足分を自己資金で埋められる人
なぜ会社によって査定額が違うのか|囲い込みという仕組み
査定額の差は、単純に「強気か弱気か」の差です。そして、その査定額は売却価格ではありません。3社に頼めば3つの数字が返ってきますが、どれも「売れた価格」ではなく「売れると思う価格」です。ここは何度でも繰り返す価値があります。
それとは別に、売主が構造的に不利になる仕組みがあります。国土交通省が売主向けリーフレットで名指しで説明しているのが「囲い込み」です。
囲い込みって、売主が自分で気づけるものなんですか? 任せきりだと分からなそうです。
登録証明書の二次元コードから売主専用画面に入れば、ステータスを自分の目で見られますよ。媒介契約のあと、月に何回か見ておくと安心です。
国交省の定義はこうです。「囲い込み」とは、一部の宅建業者が自社の利益のため、売主・買主双方の媒介を行うことを目的として、故意に物件の取引状況を隠し、売主の意向に反して物件の紹介を行わないような行為。例として挙げられているのが、事実に反して「売主都合で一時紹介停止中」と虚偽登録し、他の業者への紹介を意図的に拒否する、というものです。
対策として導入されたのがステータス管理機能です。専属専任・専任媒介を結んだ物件は、レインズ上で「公開中」「書面による購入申込みあり」「売主都合で一時紹介停止中」の3つのどれかが登録されます。売主は「売主専用画面」で自分の物件の状態を見られます。
そして令和7年1月から、宅建業者が売主に交付する登録証明書に二次元コードが載るようになりました。スマホで読み取れば売主専用画面に飛べます(確認用IDとパスワードが必要)。
やることは1つだけです。媒介契約を結んだら登録証明書を受け取り、月に何回か自分でステータスを見る。 覚えがないのに「売主都合で一時紹介停止中」になっていたら、依頼した会社に問い合わせる。それだけで、誤った登録は是正されます。
残債があるほど、売値の数十万円は生活に直結します。見に行く価値は十分あります。
一括査定の営業電話:来るものは来る。連絡方法は指定できる
複数の会社に一度に査定を頼めば、複数の会社から一度に連絡が来ます。これは仕組み上そうなります。警戒するのは正しい。
そのうえで、使える手が2つあります。
1つ目は、連絡方法をメールに指定すること。 申込フォームの備考欄に「連絡はメールのみでお願いします」と書く。実務上、これを守る会社と守らない会社が分かれます。分かれること自体が、その会社の姿勢を測る材料になります。
2つ目は、宅建業法のルールを知っておくこと。 宅地建物取引業法施行規則第16条の12第1号ハは、「電話による長時間の勧誘その他の私生活又は業務の平穏を害するような方法によりその者を困惑させる」行為を禁じています。国交省関東地方整備局が具体例として挙げているのは、拒否後の再度の電話勧誘、長時間の通話強要、深夜・早朝の電話、脅迫的な言動、自宅への押しかけと契約強要です。
解釈・運用の考え方では、承諾を得ている場合を除き、特段の理由なく午後9時から午前8時に電話勧誘・訪問勧誘を行うことは「迷惑を覚えさせるような時間」の勧誘に当たるとされています。
困る勧誘を受けたら、日時・会社名・担当者名・やり取りの内容を記録して、免許行政庁(大臣免許か知事免許かで窓口が違います)に報告できます。「言えば止まる」と知っているだけで、電話の受け方は変わります。
費用と税金|抹消は不動産1個1,000円、報酬は平均17,470円
売却に伴う登記まわりの費用は、金額としては大きくありません。ただ、誰が払うかは決まっています。
| 項目 | 金額 | 負担する人 |
|---|---|---|
| 抵当権抹消の登録免許税 | 不動産1個につき1,000円(土地1・建物1なら2,000円/不動産20個以上は申請1件20,000円) | 売主 |
| 抵当権抹消の司法書士報酬 | 平均17,470円(有効回答1,090件) | 売主 |
| 登記名義人住所変更登記の報酬 | 平均13,913円(有効回答1,094件) | 売主 |
| 所有権移転登記の報酬 | 平均56,678円(有効回答1,082件/売買・固定資産評価額合計1,000万円の設例) | 慣行上は買主 |
← 横にスクロールできます →
(報酬は日本司法書士会連合会「報酬に関するアンケート」2024年3月実施の平均値。事案により変わります)
抵当権抹消に必要な添付情報は、法務局の案内では次のとおりです。抵当権者の登記識別情報または登記済証(権利証)の原本、登記原因証明情報(金融機関が作成した弁済証書や解除証書)、抵当権者が法人なら3か月以内に作成された資格証明情報、代理人に頼むなら委任状。
ひとつ強調しておきたいのは、銀行は書類を渡すだけで、登記の申請はしてくれないということ。法務局も「書類を受け取られた際には、紛失・汚損等しないようにして、できるだけ速やかに法務局(登記所)に登記申請されることをおすすめします」と案内しています。売却時は司法書士が代行するので問題になりませんが、繰上返済で完済したときに封筒を引き出しにしまい込むパターンは、よくある話です。
売って損が出たときの税制
売却価格がローン残高を下回ったとき、条件を満たせば、その損失を給与など他の所得と通算できる特例があります。国税庁の「特定居住用財産の譲渡損失の損益通算及び繰越控除」です。
主な要件は次のとおり。
- 売った年の1月1日時点で、所有期間が5年を超えていること
- 売買契約日の前日に、償還期間10年以上の住宅ローン残高があること
- 売却価額がローン残高を下回ること
- 損益通算できる限度額は、ローン残高から売却価額を差し引いた金額
- 控除しきれない分は翌年以後3年間繰り越せる。繰越控除は合計所得金額3,000万円以下の年に限る(損益通算自体に所得要件はありません)
- 親族への売却や、前年・前々年に他の居住用の特例を受けた場合などは対象外
オーバーローンで売る人のための特例、という組み立てになっています。ただし細かい当てはめは個別事情で変わります。適用の可否と申告の仕方は税理士に、登記の判断は司法書士に確認してください。
数字で見る「残債割れ」が起きやすい家、起きにくい家
自分の家がどちら寄りかを掴むための材料を2つ置きます。
1つ目は、買ったときにどれだけ頭金を入れたか。 住宅金融支援機構「2025年度フラット35利用者調査」(2026年7月24日公表、35,553件を集計)の平均値から、うちいくらで「所要資金と融資金の差」を計算しました。
| 区分 | 平均所要資金 | 平均融資金 | 差額の比率 |
|---|---|---|---|
| 中古戸建 | 2,783万円 | 2,402万円 | 13.7% |
| 建売住宅 | 4,215万円 | 3,486万円 | 17.3% |
| 土地付注文住宅 | 5,313万円 | 4,379万円 | 17.6% |
| 注文住宅 | 4,262万円 | 3,248万円 | 23.8% |
| 中古マンション | 3,602万円 | 2,730万円 | 24.2% |
| マンション(新築) | 5,882万円 | 4,011万円 | 31.8% |
← 横にスクロールできます →
集計方法:(所要資金−融資金)÷所要資金。ただし融資金はフラット35の融資額のみで、他の借入を併用している場合はその分が含まれません。つまり実際の自己資金はこの比率より小さいことがあります。
中古戸建の13.7%という薄さには、正直ちょっと驚きました。物件価格に対して自己資金が1割強しか入っていない状態で買うと、購入直後は売っても残債に届かない期間が生まれます。
2つ目は、建物の種類。 国土交通省の不動産価格指数(2010年平均=100、令和7年11月の季節調整値)は、住宅総合147.3、住宅地120.3、戸建住宅120.8、マンション(区分所有)223.5でした。
うちいくらで割ってみると、マンションは2010年の約2.2倍、戸建住宅は約1.2倍。同じ時期に買った家でも、マンションと戸建では「売値が残債を追い越すタイミング」がまるで違ってきます。
これは過去の推移であって、これからどう動くかを断定するものではありません。ただ、自分の家がどちらのグラフに乗っているかを知っておくと、査定額を見たときの受け止め方が変わります。繰り返しますが、査定額は売却価格ではありません。
うまくいかないときの、症状別の対処
| 症状 | 考えられる原因 | 対処 |
|---|---|---|
| 銀行に「売りたい」と言ったら渋られた | 売値が残債に届かない見込み | 不足分をどう埋めるか(自己資金・住み替えローン)を示してから再度相談する |
| 決済直前に司法書士から追加書類を求められた | 登記上の住所・氏名が現在と違う | 先に登記名義人住所変更(氏名変更)登記が必要。早い段階で登記事項証明書を取って確認する |
| 住み替えローンの審査に落ちた | 担保価値の範囲を超えている/返済負担率が基準超 | 他のローン(自動車・カードローン)を整理する、売却価格の見直し、売り先行に切り替える |
| 3か月たっても内見が入らない | 価格設定/露出の問題/囲い込み | レインズの売主専用画面でステータスを確認。「公開中」になっているか自分の目で見る |
| 会社ごとの査定額が1,000万円近く違う | 会社によって根拠が違う | 各社に「どの成約事例を採用したか」を聞く。不動産情報ライブラリで自分でも取引価格を確認する |
| 営業電話が止まらない | 連絡方法の指定が無視されている | 日時・会社名・担当者名を記録し、明確に拒否。改善しなければ免許行政庁に報告できる |
| 返済自体が苦しくなってきた | 収入減など | まず金融機関に返済方法変更を相談。機構ならA・B・Cの3タイプがあり手数料は不要 |
← 横にスクロールできます →
よくある質問
Q1. 抵当権は、売る前に外してもらえないんですか?
原則としてできません。抵当権は、ローンを完済したことを理由に外れるものだからです。だから決済日に、入金→完済→抹消書類の交付→登記申請を一続きで行います。順番を入れ替えられないのが、この取引のいちばん面倒なところです。
Q2. 査定額がそのまま手取りになると考えていいですか?
いいえ。査定額は不動産会社の見立てであって、売却価格ではありません。加えて、手元に残るのは「成約価格−ローン残債−仲介手数料−登記費用−引越し費用など」です。査定額を基準に残債との差を計算すると、実際より楽観的な数字が出ます。
Q3. 共有名義や連帯債務の場合はどうなりますか?
共有者全員が売却に同意していないと売れません。連帯債務・連帯保証がついている場合は、売却後の残債の扱いも関係者全員に関わります。離婚に伴うケースは特に権利関係が複雑になるので、早い段階で司法書士・弁護士に相談してください。ここは一般論で決められる話ではありません。
Q4. 住み替えローンが使えなかったら、住み替えは諦めるしかない?
いいえ。不足分を自己資金で埋める、売却価格が上がるまで待つ、いったん賃貸に移って売り先行に切り替える、といった道があります。売り先行(先に売ってから新居を探す)は仮住まいの手間が増えますが、資金計画は確実になります。急ぐ事情がないなら、こちらのほうが読みやすい。
Q5. 任意売却をすると、家をいつ出ることになりますか?
機構は、競売と比べると引渡時期の調整がしやすく、退去後の生活設計が立てやすい、と説明しています。一方で、初回の媒介契約から6か月で購入希望者が現れないと競売手続に移る可能性があることも、手順書に明記されています。時間の見積もりは、この2つを合わせて考えてください。
この記事のまとめ
- 住宅ローンが残っていても家は売れる。決済日に「入金→完済→抵当権抹消の書類受領→登記申請」を同じ日にまとめて行うから
- 判定に必要な数字は2つだけ。決済予定日のローン残債と、実際に売れそうな価格。査定額は売却価格ではないので、国交省の不動産情報ライブラリで実際の取引価格も見ておく
- 売値が残債に届かないときの選択肢は4つ。自己資金で埋める/住み替えローン/売らずに返済を続ける/任意売却。「払えるけど足りない」と「払い続けるのが難しい」を混同しない
- 住み替えローンの条件は銀行ごとに幅がある。残債分の上限は最大1,000万円のところも、購入資金+最大2,000万円のところもある
- 媒介契約を結んだら、レインズの登録証明書を受け取って売主専用画面でステータスを確認する。これが囲い込みへの一番現実的な対抗手段
次にやること: 返済予定表を開いて、売却を考えている時期の残債を1つメモしてください。話はそこからしか始まりません。
出典を見る
- 住宅ローン等を完済した方へ(抵当権の登記の抹消手続のご案内)(法務局(法務省)) 2026-09-16 閲覧
- 住宅ローン等を完済した(抵当権抹消登記の手続案内)(法務局(法務省)) 2026-09-16 閲覧
- 抵当権の抹消登記に必要な書類と登録免許税(津地方法務局) 2026-09-16 閲覧
- 融資住宅等の任意売却(独立行政法人住宅金融支援機構) 2026-09-16 閲覧
- 任意売却パンフレット(令和8年4月)(独立行政法人住宅金融支援機構) 2026-09-16 閲覧
- 月々の返済でお困りになったとき(返済方法変更メニュー)(独立行政法人住宅金融支援機構) 2026-09-16 閲覧
- 2025年度 フラット35利用者調査(独立行政法人住宅金融支援機構) 2026-09-16 閲覧
- 不動産取引価格情報提供制度(国土交通省) 2026-09-16 閲覧
- 不動産価格指数(令和7年11月・令和7年第3四半期分)を公表(国土交通省) 2026-09-16 閲覧
- 不動産価格指数(国土交通省) 2026-09-16 閲覧
- 宅地や建物の(専属)専任媒介契約を締結したら レインズの「ステータス管理機能」を活用しましょう!(国土交通省 不動産・建設経済局不動産業課) 2026-09-16 閲覧
- 宅地建物取引業者からの悪質な勧誘電話等にご注意ください(国土交通省 関東地方整備局) 2026-09-16 閲覧
- No.3390 住宅ローンのあるマイホームを売却して譲渡損失が生じたとき(特定居住用財産の譲渡損失の損益通算及び繰越控除)(国税庁) 2026-09-16 閲覧
- 司法書士の報酬(報酬アンケート結果)(日本司法書士会連合会) 2026-09-16 閲覧
- 報酬に関するアンケート(2024年3月実施)(日本司法書士会連合会) 2026-09-16 閲覧
- りそな住宅ローン(住みかえプラン)/りそな住みかえローン(りそな銀行) 2026-09-16 閲覧
- お住み替え(住宅ローン)(横浜銀行) 2026-09-16 閲覧
- 住み替え専用住宅ローン「Wローン」商品内容(きらぼし銀行) 2026-09-16 閲覧
- 住み替え専用住宅ローン「Wローン」特長(きらぼし銀行) 2026-09-16 閲覧
- CICが保有する信用情報(株式会社シー・アイ・シー(CIC)) 2026-09-16 閲覧
- CICに登録されている信用情報は、どれくらいの期間登録されているのですか?(株式会社シー・アイ・シー(CIC)) 2026-09-16 閲覧
- Yahoo!知恵袋の回答(売主に残債がある場合の決済と抵当権抹消の実務)(Yahoo!知恵袋) 2026-09-16 閲覧
- Yahoo!知恵袋の回答(住宅ローン返済中の物件を銀行に言わず売却した場合)(Yahoo!知恵袋) 2026-09-16 閲覧